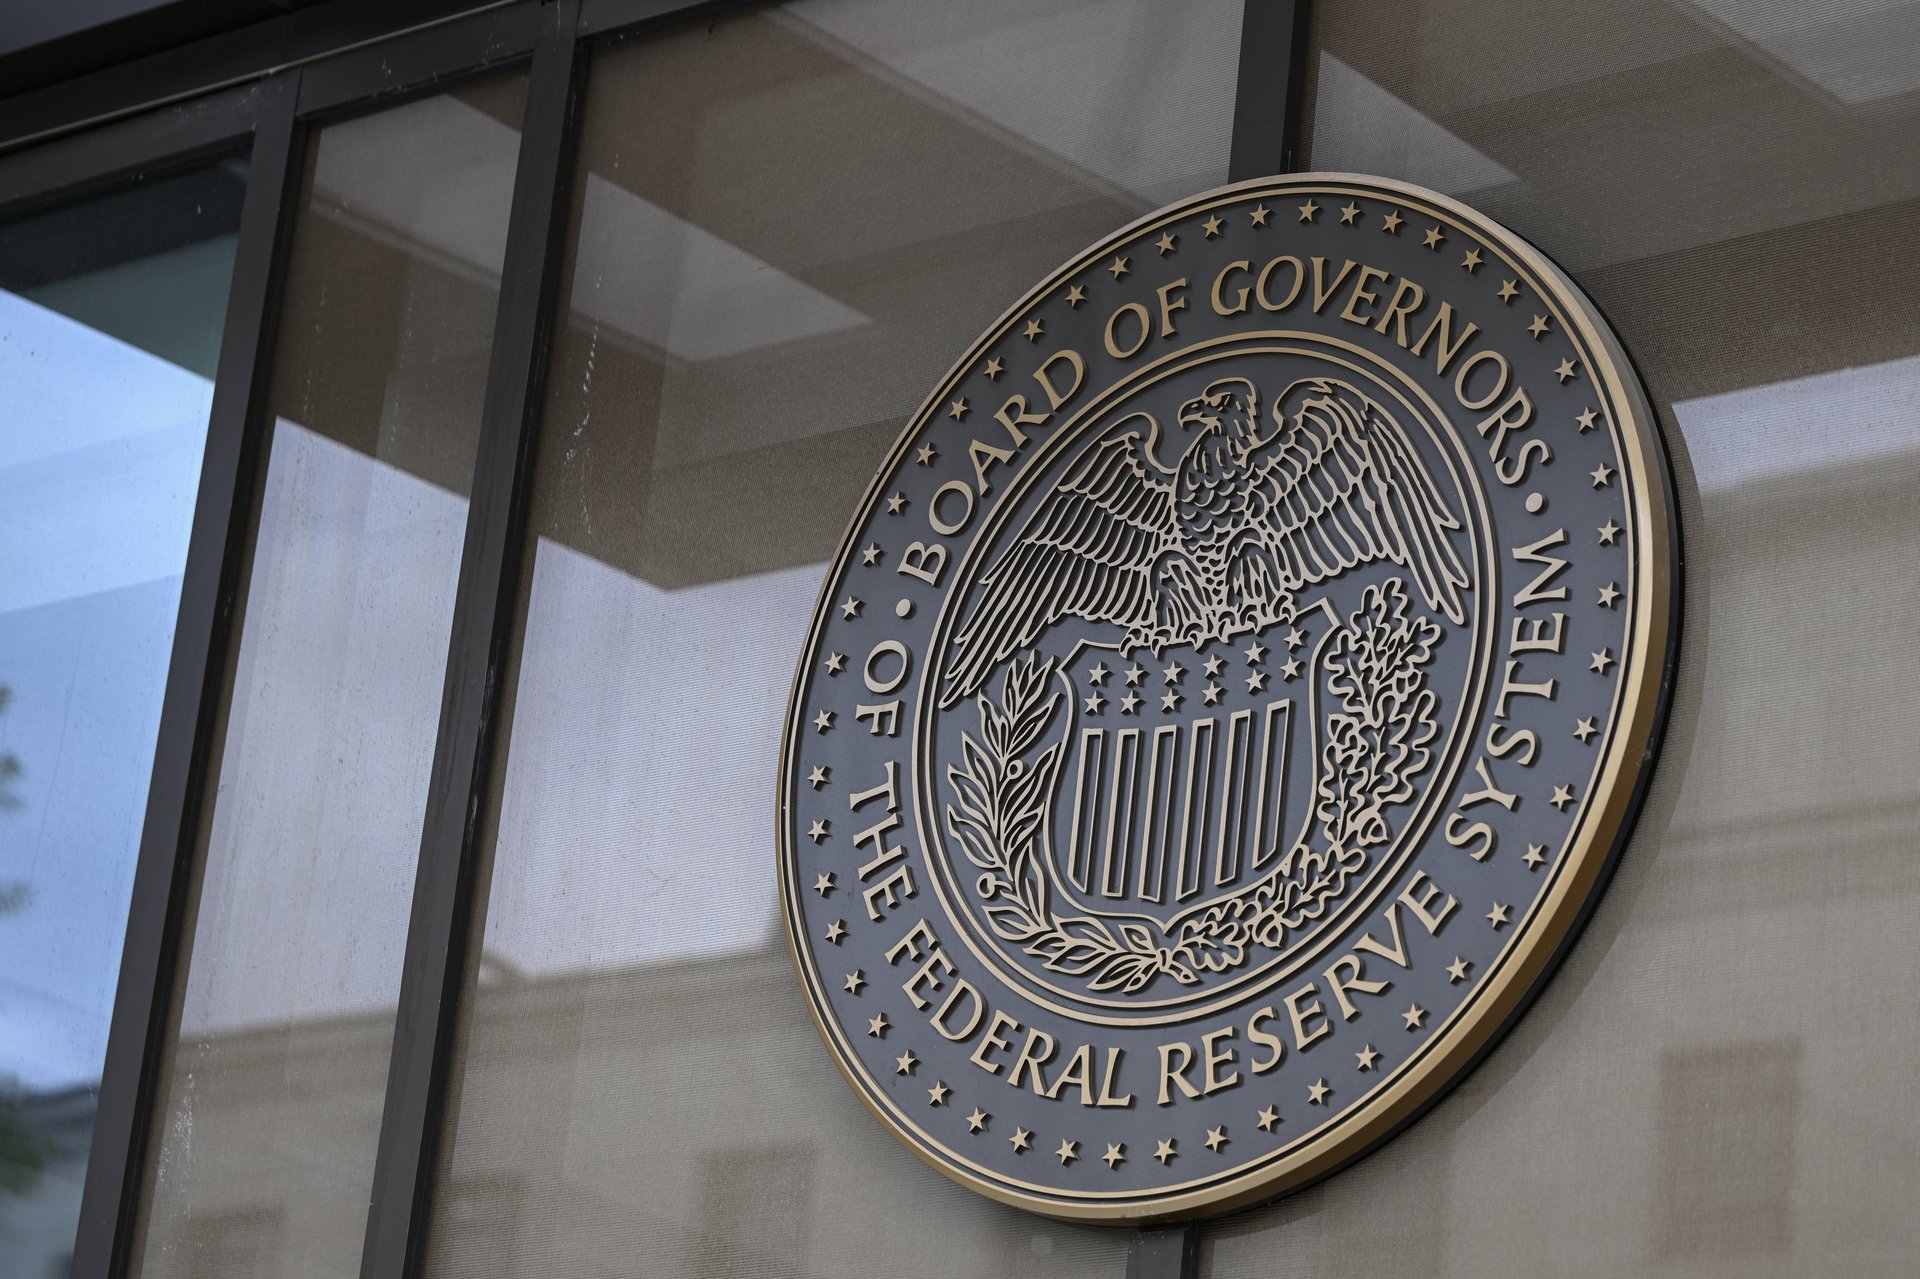
Las tasas de interés hipotecarias han experimentado una bajada notable, situándose en cifras que no se observaban en casi un año, una tendencia facilitada en parte por las medidas de la Reserva Federal, aunque no se justifica del todo solo por sus acciones.
Las tasas de interés hipotecario han sido un factor relevante para millones de hogares y la solidez del mercado inmobiliario. Luego de varios meses de incrementos que dificultaron el acceso a viviendas y elevaron la incertidumbre en el mercado, la reciente baja ha generado expectativas alentadoras entre compradores, inversionistas y analistas del sector financiero. Sin embargo, este descenso en los costos de financiamiento no es solo resultado de las medidas de la Reserva Federal, sino también de una combinación de elementos que están influyendo en el comportamiento del mercado de crédito y la economía en general.
El papel de la política monetaria y sus efectos inmediatos
Cuando la Reserva Federal ajusta las tasas de interés de referencia, el impacto suele trasladarse de forma directa a distintos sectores de la economía. El mercado hipotecario es uno de los más sensibles a estos movimientos, ya que los bancos y prestamistas modifican sus ofertas en función de los cambios en el costo del dinero. En este caso, las expectativas sobre una política monetaria menos restrictiva y la moderación de la inflación han jugado un papel decisivo en la reducción de las tasas hipotecarias.
A pesar de todo, sería erróneo asumir que la reducción se debe únicamente a la Fed. Si bien las señales de estabilidad económica inspiran confianza y alivian la presión sobre los costos de los préstamos, otros elementos como la disponibilidad de crédito, la competencia entre instituciones bancarias y la dinámica del mercado de bonos también están influyendo de manera importante.
Factores adicionales que impulsan el descenso
La demanda del mercado de bonos del Tesoro de Estados Unidos ha aumentado debido a la búsqueda de seguridad por parte de los inversionistas frente a la inestabilidad internacional. Este auge en la compra de bonos ha llevado a una disminución en sus tasas de retorno, lo cual impacta directamente en las tasas de interés de los créditos hipotecarios, ya que generalmente están muy relacionadas. De esta manera, aunque la Reserva Federal no tome decisiones inmediatas, el panorama económico mundial está contribuyendo a que los préstamos para viviendas sean más accesibles.
Igualmente, la rivalidad entre bancos y organizaciones financieras para captar clientes ha impulsado el desarrollo de ofertas más atractivas, con intereses un poco más reducidos y términos que intentan recobrar el impulso en el sector de bienes raíces. Después de varios meses de disminución en las ventas de propiedades, la reducción de precios también se ve como un plan para estimular la demanda.
Efecto en los compradores y el sector inmobiliario
La caída de los tipos de interés significa una ocasión favorable para quienes desean adquirir una vivienda, pues reduce los pagos mensuales y mejora la posibilidad de obtener hipotecas para más hogares. Esto favorece tanto a los compradores primerizos como a quienes consideran revisar sus préstamos actuales. Específicamente, el procedimiento de renegociación se destaca más si las tasas descienden, ya que da la oportunidad a los propietarios de aligerar su carga económica y disponer de fondos para distintos gastos o inversiones.
Dentro del ámbito inmobiliario, esta disminución podría actuar como un estímulo para las transacciones, impulsando la venta de viviendas que habían permanecido sin actividad por meses debido al alto costo de los préstamos. No obstante, existe también el riesgo de que un incremento en la demanda provoque nuevamente un aumento en el valor de las propiedades, lo que podría restringir el efecto positivo de la baja en las tasas de interés.
Perspectivas a corto y mediano plazo
El comportamiento futuro de las tasas hipotecarias dependerá de cómo evolucione la inflación, de las decisiones que tome la Reserva Federal y de la situación económica global. Si la inflación continúa desacelerándose y los mercados mantienen la confianza en la estabilidad financiera, es posible que las tasas hipotecarias permanezcan en niveles atractivos durante los próximos meses. Sin embargo, cualquier repunte en los precios al consumidor o tensiones geopolíticas que afecten a los mercados de bonos podrían revertir rápidamente esta tendencia.
En este contexto, tanto quienes adquieren propiedades como los propietarios deben analizar detenidamente sus opciones. Quienes desean adquirir un hogar, este momento podría representar una ocasión que podría no repetirse pronto. Para los actuales titulares de una hipoteca, evaluar opciones de refinanciamiento podría ser una estrategia para optimizar su situación financiera antes de que el panorama cambie de nuevo.
La caída de las tasas hipotecarias marca un respiro para el sector inmobiliario y para las familias interesadas en acceder a crédito, pero se trata de un fenómeno complejo que no puede explicarse únicamente por la Reserva Federal. La interacción de factores económicos, financieros y globales ha sido decisiva, y lo seguirá siendo en la evolución futura del mercado.